「決算は黒字だったのに、なぜかお金が残っていない」。経営者の方から、もっとも多くいただく相談の一つです。利益が出ているのに現金が増えないのは、決して珍しいことではありません。そして、この状態を放置すると、最悪の場合は利益が出ているのに支払いができなくなる「黒字倒産」につながります。
この記事では、利益と現金がズレる代表的な5つの理由と、手元にお金を残すための打ち手を解説します。
この記事でわかること
- 利益と現金がズレる仕組み
- ズレを生む代表的な5つの理由
- 手元にお金を残すための具体的な打ち手
利益と現金は「動くタイミング」が違う
利益は、商品を納品したときやサービスを提供したときに計上されます。一方、現金が実際に入ってくるのは、請求書を送ってから1〜2か月後ということも珍しくありません。反対に、仕入れや人件費の支払いは先にやってきます。
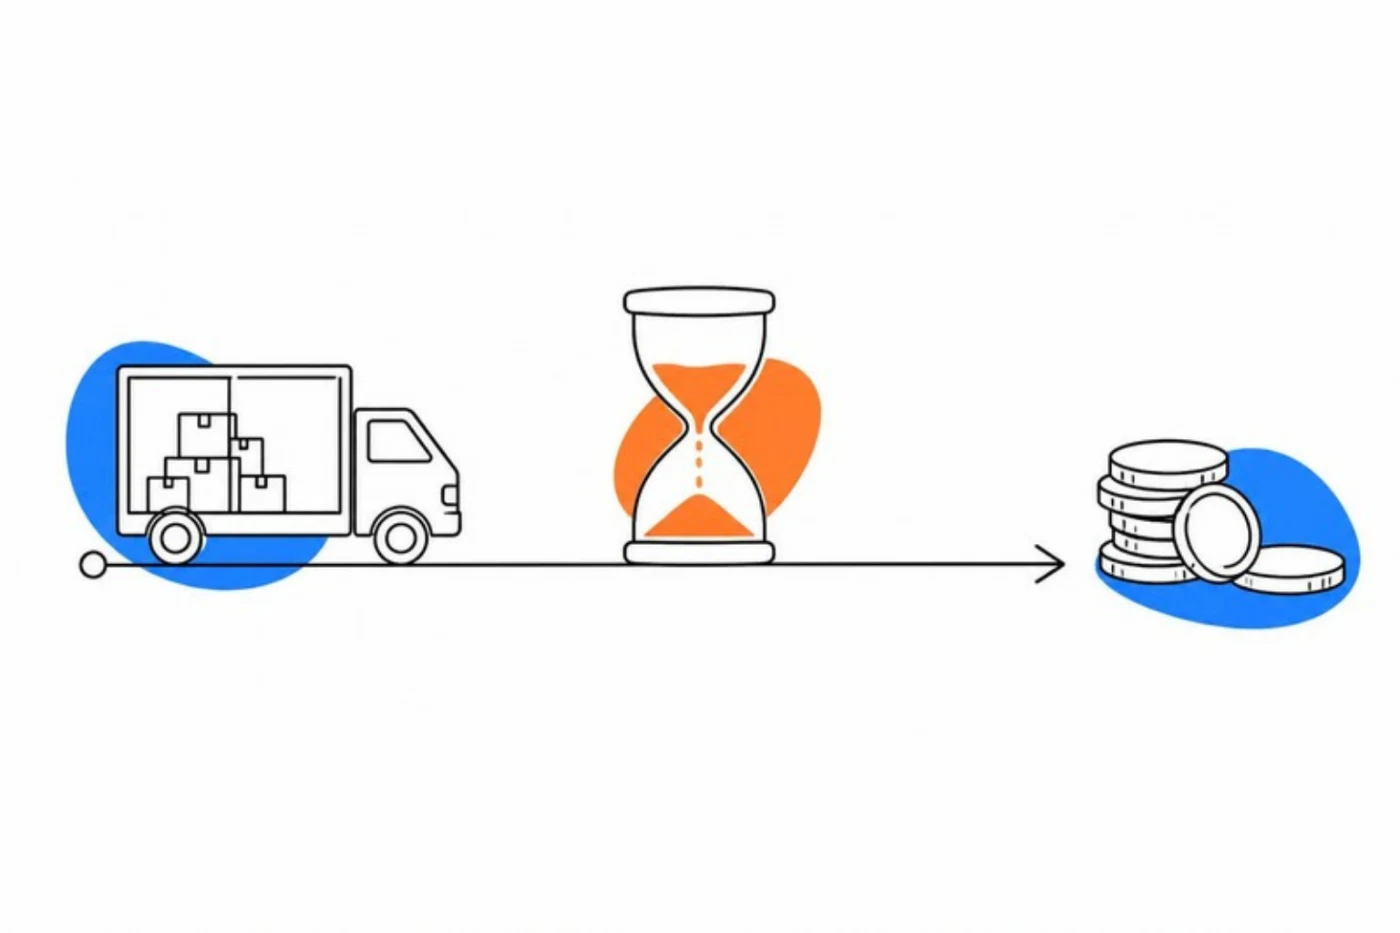
この「売ってから入金されるまでの時間差」が、利益と現金のズレの根本にあります。売上が伸びている会社ほど、先に出ていくお金が増えるため、かえって資金が苦しくなることもあります。
利益と現金がズレる5つの理由
理由1:売掛金の回収が遅い
売上を計上しても、代金を回収するまでは現金になりません。回収までの期間が長い取引先が増えると、利益は出ているのに現金が入ってこない状態になります。回収が遅れている取引先や、支払いが滞っている取引先がないかを定期的に確認しましょう。
理由2:在庫が増えている
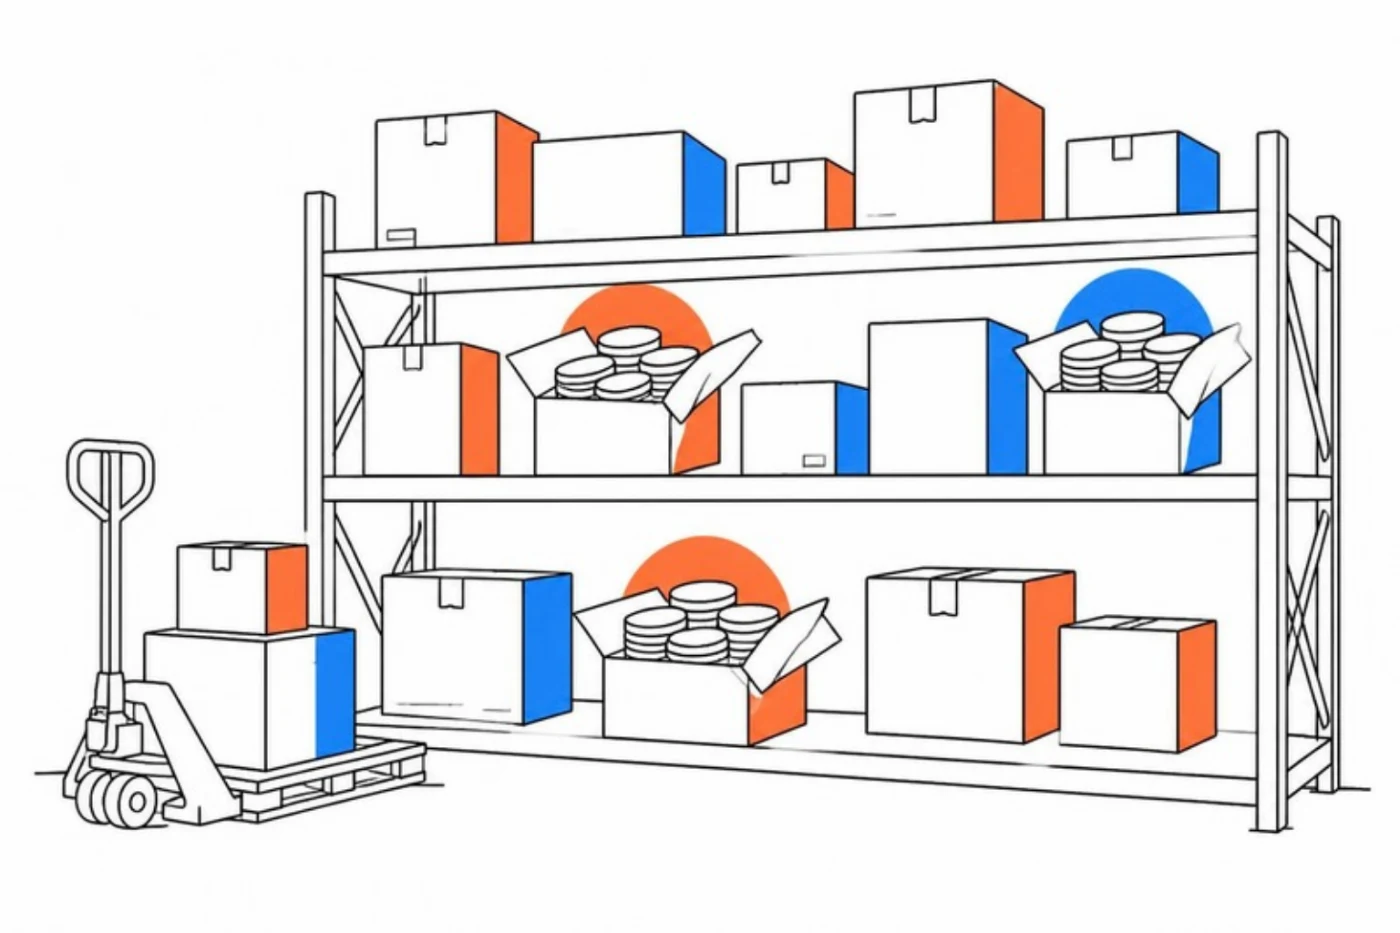
仕入れた商品は、売れるまでは費用になりません。つまり、在庫が増えると、利益には影響しないまま現金だけが減っていきます。「まとめて仕入れると安いから」と在庫を積み増した結果、倉庫にお金が眠っているケースはよくあります。
理由3:借入金の返済
借入金の返済は、費用ではありません。そのため、損益計算書の利益には表れませんが、現金は確実に出ていきます。毎年の返済額が、税引後の利益と減価償却費の合計を上回っていると、返済のたびに手元資金が減っていきます。
理由4:設備投資
機械や車両などの設備を購入すると、その代金は一度に支払いますが、費用になるのは減価償却によって数年にわたって少しずつです。購入した年は、利益に比べて現金が大きく減ります。
理由5:税金の支払い
法人税や消費税は、利益や売上が確定したあとにまとめて支払います。特に消費税は、預かった税金を一時的に手元に持っているだけなので、その分を使ってしまうと納付の時期に資金が不足します。
| 理由 | 利益への影響 | 現金への影響 |
|---|---|---|
| 売掛金の増加 | 売上として計上済み | まだ入ってきていない |
| 在庫の増加 | 費用にならない | 仕入代金として出ていく |
| 借入金の返済 | 費用にならない | 返済額が出ていく |
| 設備投資 | 数年に分けて費用になる | 購入時にまとめて出ていく |
| 税金の納付 | 前期の利益・売上にもとづく | 納付時にまとめて出ていく |
手元にお金を残すための打ち手
回収を早め、支払いを適正にする
- 新規の取引では、回収条件を最初の契約で決めておく
- 前受金や着手金をもらえる取引を増やす
- 支払条件は、取引先との関係を損なわない範囲で見直す
在庫を「お金」として管理する
- 在庫の金額を毎月確認し、売上に対して何か月分あるかを見る
- 動きの少ない在庫は、早めに値下げや処分を検討する
返済と投資の計画を利益とセットで考える
- 年間の返済額は、税引後の利益と減価償却費の合計の範囲に収める
- 設備投資は、自己資金と借入のバランスを事前に計画する
- 納税資金は、毎月少しずつ別口座に積み立てておく
目安にしたい数字
- 手元の現預金は、月商の1〜2か月分を目安に確保する
- 在庫が増えていないか、売掛金の回収が遅れていないかを毎月確認する
- 年間の返済額が、税引後の利益と減価償却費の合計を超えていないか確認する
ズレを早く見つけるには
利益と現金のズレは、損益計算書だけを見ていても気づきにくいものです。毎月の貸借対照表で売掛金・在庫・借入金の増減を確認し、資金繰り表で3か月先の残高を見ておくと、問題が小さいうちに手を打てます。
よくある質問
売上が伸びているのに資金が苦しいのはなぜですか?
売上が伸びると、仕入や人件費などの支払いが先に増え、代金の回収はあとからついてきます。そのため、成長している時期ほど一時的に資金が不足しやすくなります。成長に合わせた運転資金の借入を、早めに金融機関へ相談しておくと安心です。
減価償却費があると、なぜ現金が残りやすいのですか?
減価償却費は費用として利益を減らしますが、実際にお金が出ていくわけではありません。そのため、税引後の利益に減価償却費を足した金額が、本業で生み出したお金の目安になります。借入の返済は、この範囲で行うのが基本です。
納税資金を積み立てるには、どうすればよいですか?
月次決算で今期の利益の見込みを把握し、法人税や消費税の納付額を概算します。その額を月数で割り、毎月決まった日に納税用の別口座へ移しておくと、納付の時期に慌てずにすみます。
黒字倒産の兆しには、どんなものがありますか?
売掛金や在庫が売上の伸び以上に増えている、借入の返済のために新たな借入を繰り返している、支払いの期日を延ばしてもらうことが増えている、といった状態は注意が必要です。こうした兆しが見えたら、早めに資金繰り表で先の見通しを確認しましょう。
手元の現預金は、多ければ多いほどよいのですか?
多すぎる現預金は、成長のための投資に使われていないことを意味する場合もあります。まずは月商の1〜2か月分を確保し、それを超える分は、返済計画や設備投資、人材への投資とのバランスで使い道を考えるとよいでしょう。
まとめ
- 利益と現金のズレの根本は、お金が動くタイミングの違い
- 主な原因は、売掛金・在庫・返済・設備投資・税金の5つ
- 回収条件・在庫・返済計画を見直し、月商の1〜2か月分の現預金を確保する
「利益は出ているのに、なぜかお金が足りない」と感じている方は、一度数字を一緒に確認してみませんか。どこでお金が滞っているのかを明らかにし、手元にお金を残す仕組みづくりをお手伝いします。