「融資を申し込みたいけれど、何を準備すればよいか分からない」「前回は思うような条件にならなかった」。こうした声は少なくありません。融資の結果は、会社の業績だけで決まるわけではありません。準備の質と伝え方によって、同じ会社でも評価が変わることがあります。
この記事では、金融機関が融資の判断で見ているポイントと、準備しておきたい5つの資料、面談での伝え方のコツを解説します。
この記事でわかること
- 金融機関が融資の判断で見ている3つのポイント
- 事前に準備したい5つの資料
- 面談で信頼を得るための伝え方
金融機関が見ている3つのポイント
金融機関が知りたいのは、突き詰めると「貸したお金がきちんと返ってくるか」です。そのために、主に次の3つを見ています。
| ポイント | 金融機関が確認したいこと |
|---|---|
| 資金の使いみち | 何に使うお金か。運転資金か、設備資金か。金額は妥当か |
| 返済の見通し | どこから、いつまでに返すのか。計画に無理はないか |
| 会社と経営者への信頼 | 数字を把握しているか。約束を守ってきたか。情報を正直に開示しているか |
特に大切なのが「返済の見通し」です。借りたお金は利益から返すのが基本です。そのため、今後の利益計画と資金繰りの見通しを、根拠をもって説明できるかどうかが問われます。
事前に準備したい5つの資料
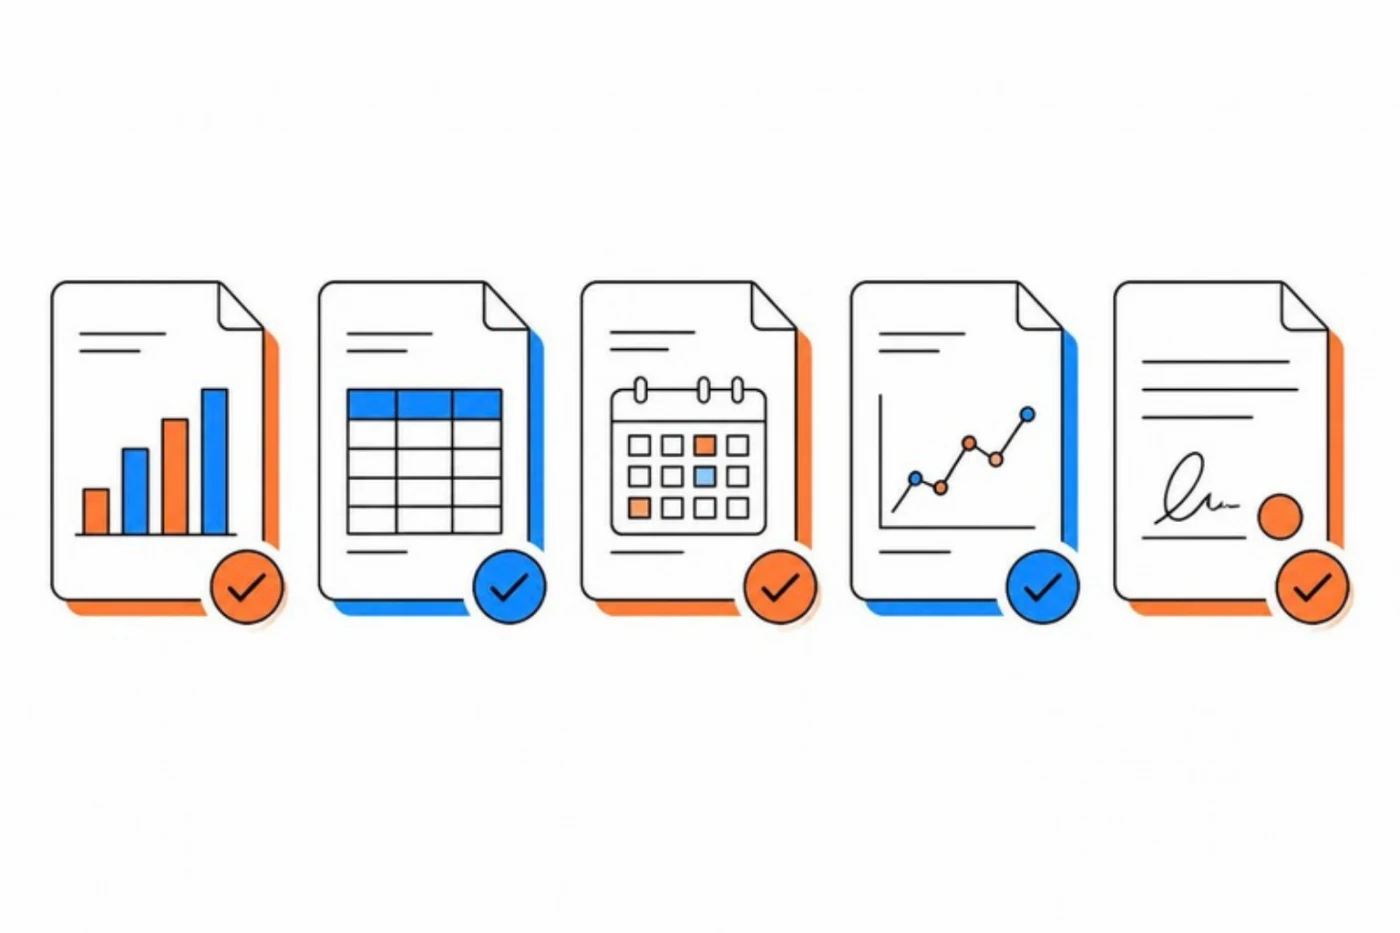
1. 決算書(直近3期分)
金融機関の評価の土台になる資料です。勘定科目の内訳書まで含めて準備します。前期に赤字や大きな変動があった場合は、その理由を説明できるようにしておきます。
2. 月次の試算表(直近のもの)
決算書は過去の数字です。今期の業績がどうなっているかを示すため、できるだけ新しい月の試算表を用意します。月次決算が早く締まっている会社は、それだけで管理がしっかりしている印象を与えます。
3. 資金繰り表
今後の入出金の見通しを示す資料です。融資を受けた場合と受けなかった場合の残高を並べると、なぜ今この金額が必要なのかが一目で伝わります。
4. 事業計画書・利益計画
今後1〜3年の売上と利益の計画です。数字だけでなく、「なぜその売上が見込めるのか」という根拠を添えることが大切です。受注の見込みや、新しい取引先の状況なども書き添えます。
5. 資金使途の根拠資料
設備資金なら見積書、運転資金なら仕入や人件費の増加見込みなど、金額の根拠を示す資料です。「なんとなく多めに」ではなく、必要な金額を積み上げて示します。
| 資料 | 目的 | 準備のポイント |
|---|---|---|
| 決算書(3期分) | 過去の実績を示す | 変動の理由を説明できるようにする |
| 月次の試算表 | 今期の状況を示す | できるだけ新しい月のものを用意する |
| 資金繰り表 | 必要な時期と金額を示す | 融資ありとなしの両方を並べる |
| 事業計画書 | 返済の見通しを示す | 売上の根拠を添える |
| 見積書など | 資金使途の根拠を示す | 必要額を積み上げて示す |
面談で信頼を得るための伝え方
結論から、数字で話す
「いくらを、何のために、いつまで借りたいか」を最初に伝えます。そのうえで、返済の見通しを数字で説明します。話があちこちに飛ぶと、数字を把握していない印象を与えてしまいます。
よくない情報も先に伝える
赤字の期がある、売上が落ちている取引先がある。こうした情報は、聞かれる前にこちらから説明するほうが信頼につながります。原因と、すでに取り組んでいる改善策をセットで伝えましょう。
資金が必要になる前に相談する
融資の審査には時間がかかります。資金が足りなくなってから慌てて申し込むと、選べる条件が限られます。資金繰り表で3か月以上先の不足が見えた段階で、早めに相談するのが理想です。
日頃からできる準備
- 融資を受けていない時期も、決算書や試算表を定期的に届けて業績を共有する
- 複数の金融機関と取引し、それぞれの担当者と関係をつくっておく
- 借入の条件(金利・期間・保証の有無)を一覧にして把握しておく
経営者保証についても確認を
近年は、経営者の個人保証に頼らない融資を広げる取り組みが進んでいます。財務内容が健全で、決算書などの情報を適切に開示している会社は、個人保証なしで融資を受けられる可能性もあります。これから新たに融資を受ける場合は、保証の条件についても金融機関に確認してみましょう。
よくある質問
赤字の決算でも、融資は受けられますか?
赤字の理由と、今後の改善の見通しを説明できれば、融資を受けられる可能性はあります。一時的な要因による赤字なのか、構造的な赤字なのかを整理し、改善に向けた具体的な取り組みと、それを反映した利益計画を示すことが大切です。
どの金融機関に相談すればよいですか?
メインバンクに加えて、地域の信用金庫や政府系の金融機関など、複数の窓口と関係をつくっておくと安心です。金融機関によって得意とする融資や審査の考え方が異なるため、日頃から情報交換しておくと、必要なときに相談しやすくなります。
事業計画書は、どのくらい詳しく作ればよいですか?
A4で数枚程度でも十分です。大切なのは分量よりも、売上の根拠と、そこから生まれる利益で返済できることが筋道立てて説明されていることです。月次の数字と比べられるよう、1年目は月ごとの計画にしておくと説得力が増します。
融資の面談には、誰が出るべきですか?
できるだけ経営者自身が出席しましょう。金融機関は、経営者が自社の数字をどれだけ把握しているかを見ています。経理担当者や顧問の専門家に同席してもらうのは構いませんが、資金の使いみちや今後の計画は、経営者の言葉で説明することが信頼につながります。
返済中の借入があっても、追加で融資を受けられますか?
返済を約束どおり続けていることは、むしろ信頼の材料になります。追加の融資では、既存の返済と新たな返済を合わせても、今後の利益とキャッシュフローで無理なく返せるかが確認されます。資金繰り表で返済後の残高の見通しを示せるよう準備しておきましょう。
まとめ
- 金融機関は、資金の使いみち・返済の見通し・信頼の3つを見ている
- 決算書・試算表・資金繰り表・事業計画書・根拠資料の5つを準備する
- 結論から数字で話し、よくない情報も先に伝える。相談は早めに
融資の相談に向けた資料づくりや、金融機関への説明の準備に不安がある方は、お気軽にご相談ください。資金繰り表や事業計画書の作成から、面談の準備までお手伝いします。