「来月の支払い、足りるだろうか」。通帳の残高を見ながら、そんな不安を感じたことはないでしょうか。資金の不足は、ある日突然やってくるように見えます。しかし実際には、数か月前からその兆しは表れています。
その兆しを事前につかむ道具が「資金繰り表」です。この記事では、資金繰り表の基本の形と作り方、そして読み方のポイントを解説します。
この記事でわかること
- 資金繰り表と損益計算書の違い
- 資金繰り表の基本の形と、作る手順
- 表から読み取るべき3つのサイン
資金繰り表とは?損益計算書との違い
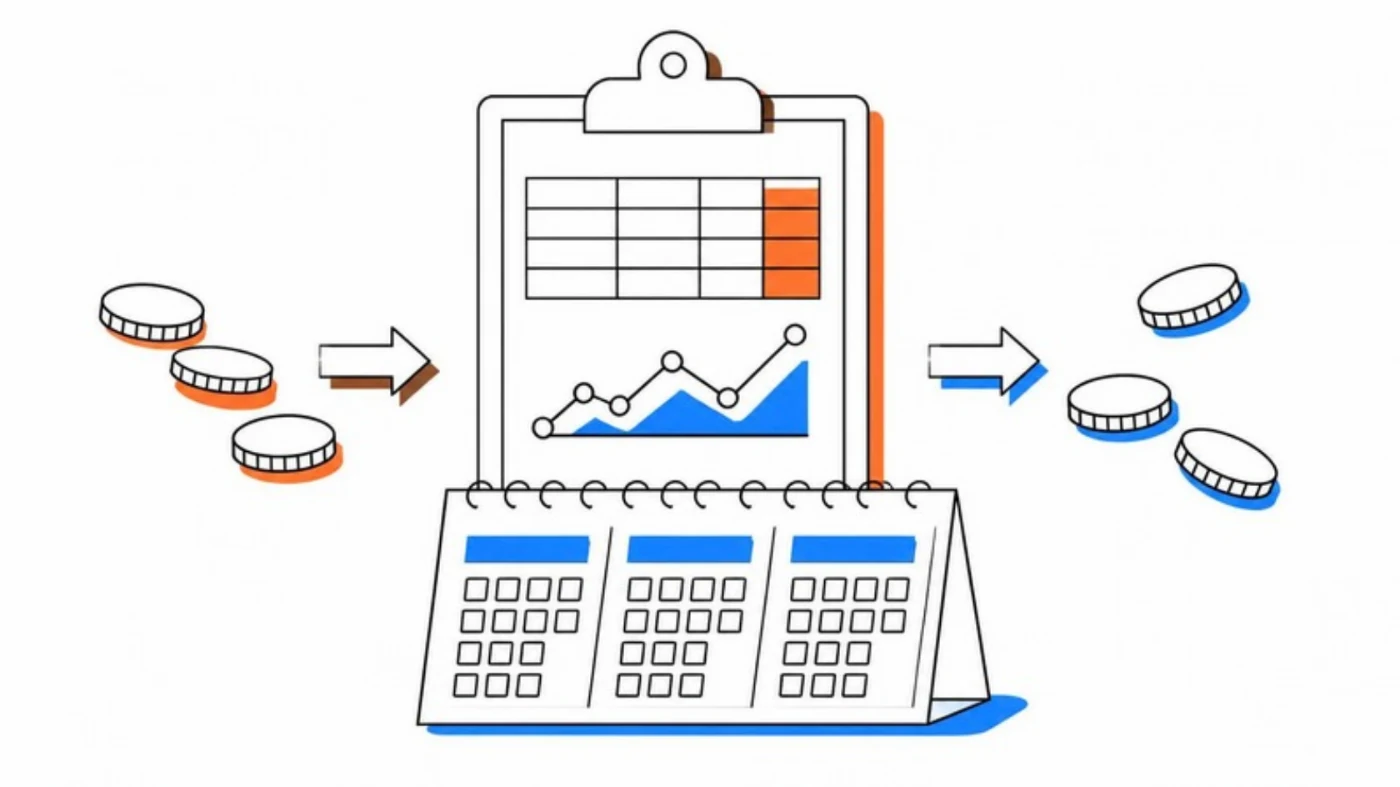
損益計算書は「もうかったかどうか」を表します。一方の資金繰り表は「お金が足りるかどうか」を表します。売上を計上しても、代金が入ってくるのは翌月や翌々月かもしれません。資金繰り表は、実際にお金が動く月で数字を並べるのが特徴です。
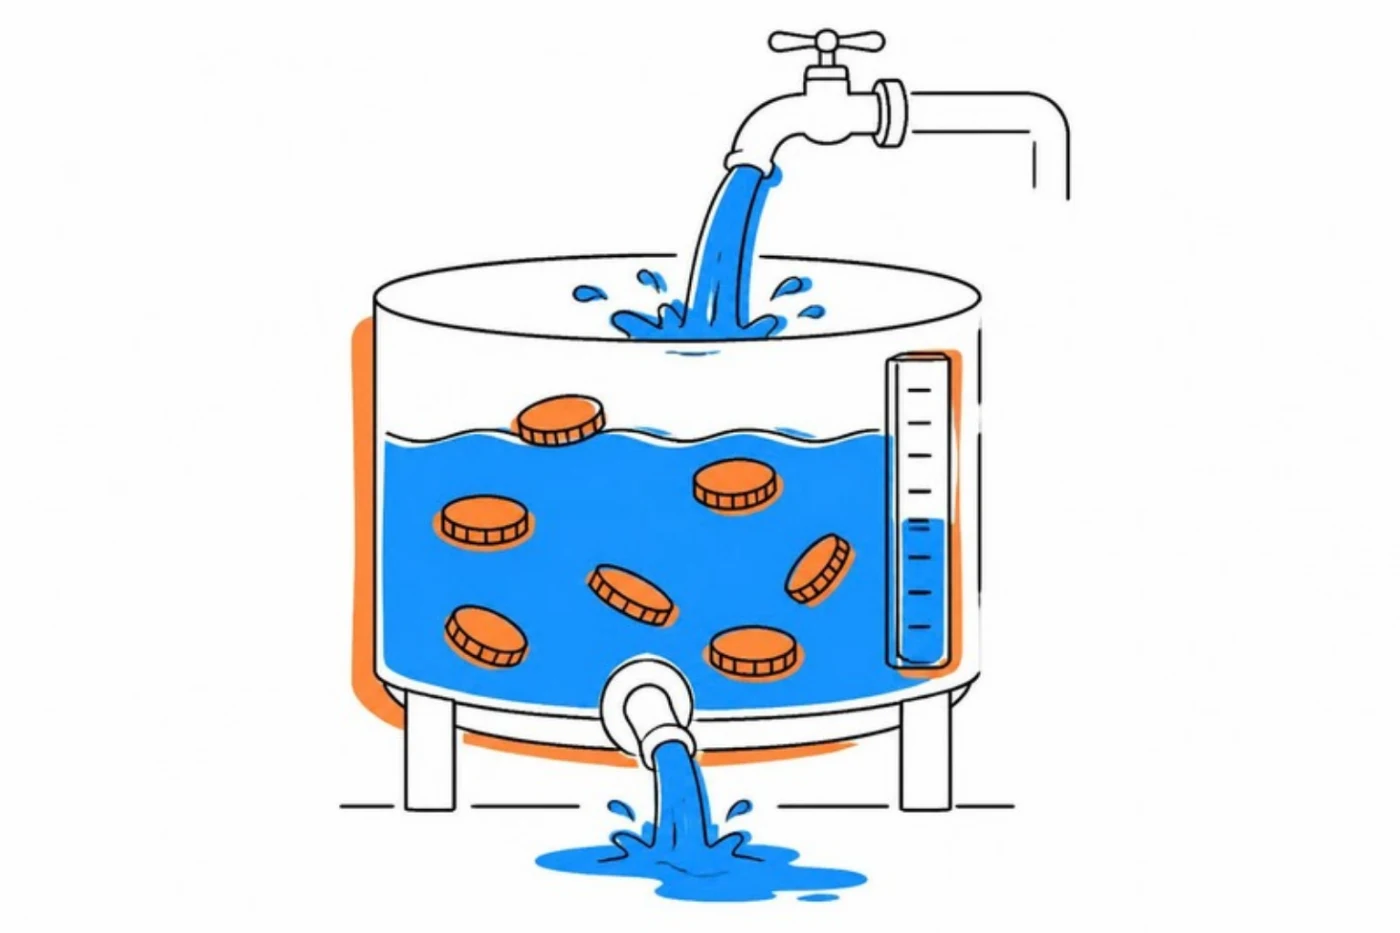
会社のお金は、タンクの水にたとえると分かりやすくなります。入金という蛇口から水が入り、支払いという排水口から出ていきます。資金繰り表は、このタンクの水位が月ごとにどう動くかを予測するものです。
資金繰り表の基本の形
資金繰り表は、次の4つのブロックで構成します。まずはこの形をそのまま使うのがおすすめです。
| 区分 | 主な項目 |
|---|---|
| ① 前月からの繰越 | 月初の現預金残高 |
| ② 経常収支 | 入金:売上の回収、その他の入金/支払い:仕入、人件費、家賃、経費、税金など |
| ③ 財務収支 | 入金:借入/支払い:借入金の返済、利息 |
| ④ 翌月への繰越 | ① + ② + ③ = 月末の現預金残高 |
ポイントは、本業のお金の動き(経常収支)と、借入や返済のお金の動き(財務収支)を分けることです。経常収支が毎月マイナスなら、本業だけではお金が減り続けていることになります。
作り方の5ステップ
- 過去3〜6か月の通帳を見て、毎月の入金と支払いを項目ごとに整理する
- 売上の回収条件(月末締め翌月末入金など)を取引先ごとに確認する
- 今後3〜6か月の売上見込みを、回収される月に置き換えて入力する
- 仕入・人件費・家賃などの支払いを、支払う月に入力する。賞与や税金など、毎月ではない支払いも忘れずに入れる
- 借入の返済予定表を見て、返済額と利息を入力する
作るときのコツ
- 最初から細かく分けすぎない。項目は10個程度で十分
- 売上の見込みは、少し控えめに見積もる
- 納税・賞与・保険料など、年に数回の大きな支払いを必ず入れる
例で見る:資金繰り表の読み方
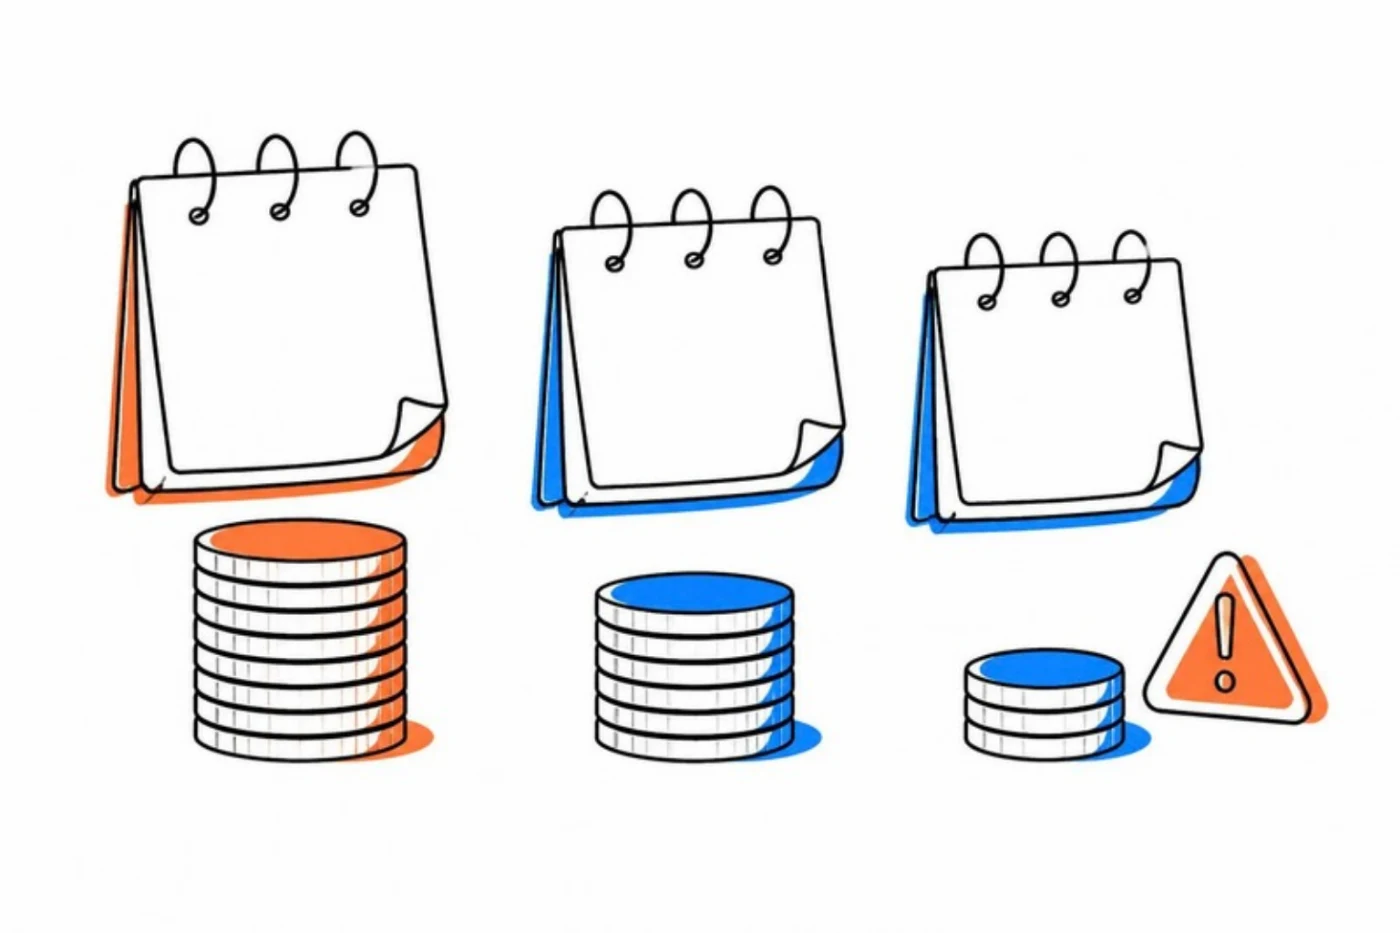
ある会社の3か月分の資金繰り表を見てみましょう。
| 項目 | 10月 | 11月 | 12月 |
|---|---|---|---|
| 月初の残高 | 20百万円 | 18百万円 | 15百万円 |
| 売上の回収 | 25百万円 | 24百万円 | 26百万円 |
| 仕入・経費の支払い | ▲24百万円 | ▲24百万円 | ▲25百万円 |
| 賞与・納税 | 0百万円 | 0百万円 | ▲8百万円 |
| 経常収支 | 1百万円 | 0百万円 | ▲7百万円 |
| 借入金の返済 | ▲3百万円 | ▲3百万円 | ▲3百万円 |
| 月末の残高 | 18百万円 | 15百万円 | 5百万円 |
この会社は、10月の時点では20百万円の残高があり、一見すると余裕があるように見えます。ところが12月には賞与と納税が重なり、月末の残高は5百万円まで減ります。月の支払いが25百万円前後ある会社にとって、5百万円の残高はかなり心細い水準です。
資金繰り表があれば、10月の時点でこの状況に気づけます。売上代金の回収を早める交渉や、金融機関への融資の相談を、余裕をもって始められます。
表から読み取るべき3つのサイン
| サイン | 意味 | 打ち手の例 |
|---|---|---|
| 月末残高が月商の1か月分を下回る | 急な支払いに対応しにくい | 融資の相談、支払条件の見直し |
| 経常収支のマイナスが続く | 本業でお金を生み出せていない | 値上げ、固定費の見直し |
| 返済額が経常収支のプラスを上回る | 借入の返済が資金を圧迫している | 返済期間の見直しの相談 |
資金繰り表は「毎月更新」してこそ役に立つ
資金繰り表は、一度作って終わりではありません。毎月、実際の入出金の結果を入れて、見込みとのズレを確認します。ズレた理由を考えることで、見込みの精度が上がり、先の見通しがより確かになります。
また、資金繰り表は金融機関との対話にも役立ちます。先の資金の動きを説明できる会社は、融資の相談でも信頼を得やすくなります。
よくある質問
資金繰り表は、Excelで作っても大丈夫ですか?
はい、Excelやスプレッドシートで十分です。大切なのは道具よりも、毎月更新し続けることです。会計ソフトの資金繰り機能を使う場合も、賞与や納税などの予定は手入力で補う必要があります。
何か月先まで作ればよいですか?
まずは3か月先から始め、慣れてきたら6か月から12か月先まで伸ばすのがおすすめです。賞与や納税など年に数回の大きな支払いがある月を含めて見通せると、より早く手を打てます。
見込みと実績が大きくずれてしまいます。
最初は誰でもずれます。ずれた項目と理由を毎月メモしておくと、「この取引先は入金が遅れがち」「この月は経費が増える」といった会社のくせが見えてきます。その学びを次の見込みに反映させることで、精度は少しずつ上がっていきます。
資金繰り表は、誰が作るのがよいですか?
作成は経理担当者や顧問の専門家にお願いしても構いません。ただし、売上の見込みや大きな支払いの予定を一番よく知っているのは経営者です。少なくとも月に一度は経営者自身が目を通し、見込みの前提を確認しましょう。
資金繰り表を金融機関に見せてもよいですか?
むしろ積極的に見せることをおすすめします。先の資金の動きを把握していることは、管理がしっかりしている会社という評価につながります。融資の相談の際には、融資を受けた場合と受けなかった場合の残高を並べて見せると、必要な金額と時期が伝わりやすくなります。
まとめ
- 資金繰り表は「お金が足りるか」を月ごとに予測する表
- 経常収支と財務収支を分けて、本業でお金を生み出せているかを見る
- 賞与・納税など大きな支払いを入れ、3か月先の残高を毎月確認する
「自社に合った資金繰り表の形が分からない」「作ったものの、見方に自信がない」という方は、お気軽にご相談ください。会社の実情に合わせた資金繰り表づくりをお手伝いします。