「決算書は年に1回、税理士さんから受け取るもの」。そう考えている経営者の方は少なくありません。ところが、経営の判断は毎月、毎週やってきます。値上げをするか、人を採るか、設備を入れるか。そのたびに1年前の数字を見て判断していては、手遅れになることもあります。
そこで役に立つのが「月次決算」です。毎月の数字を翌月の早い時期にそろえ、先月の結果を今月の打ち手につなげる仕組みです。この記事では、中小企業が無理なく月次決算を回すための手順と、数字の読み方を解説します。
この記事でわかること
- 月次決算と年次決算の違い
- 翌月10日までに数字をそろえる4つのステップ
- 月次の数字で最初に見るべき3つのポイント
月次決算とは?年次決算との違い
年次決算は、1年間の成績を確定させて税務申告や金融機関への報告に使うものです。正確さが最優先で、締めるまでに2か月ほどかかるのが一般的です。
一方の月次決算は、経営者が判断するための「速報」です。100点の正確さより、早さを優先します。多少の見込み計上があっても、翌月の10日前後に先月の売上・粗利・経費・現預金の残高が見えることに価値があります。
| 項目 | 年次決算 | 月次決算 |
|---|---|---|
| 目的 | 税務申告・外部への報告 | 経営判断・早めの軌道修正 |
| タイミング | 決算期末から約2か月後 | 翌月10日前後が目安 |
| 重視すること | 正確さ | 早さと継続 |
| 主な読み手 | 税務署・金融機関 | 経営者・幹部 |
翌月10日までに締める4つのステップ
月次決算が遅れる原因の多くは、「資料が集まらない」ことにあります。仕組みで解決するため、次の4ステップを毎月同じ日程で回します。
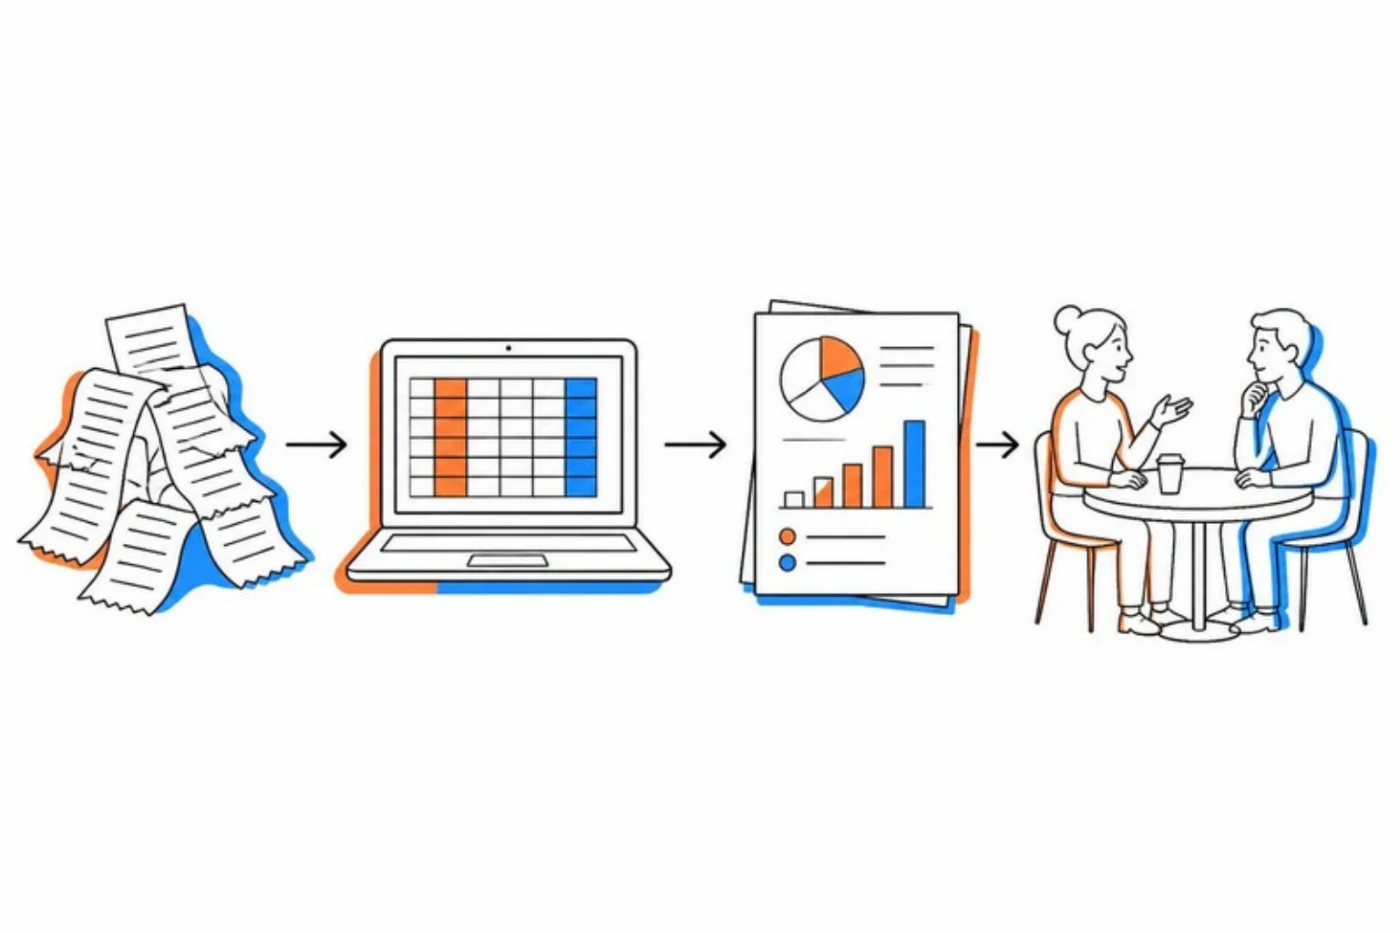
ステップ1:締め日と提出期限を決める(月末〜3日)
請求書・領収書・経費精算の提出期限を「翌月3日」などと決め、社内に周知します。期限を過ぎたものは翌月回しにするルールにすると、締めが止まりません。
ステップ2:入力と売掛・買掛の確認(〜6日)
銀行明細やクレジットカードの明細は、会計ソフトとの自動連携を使うと入力の手間が大きく減ります。売上の計上漏れと、支払予定の抜けをこの段階で確認します。
ステップ3:月次の損益と資金を確定(〜8日)
在庫がある会社は、月末の在庫を概算でもよいので反映させます。在庫を入れないと粗利が大きくぶれ、正しい判断ができません。あわせて月末の現預金残高と、翌月以降の入出金予定も確認します。
ステップ4:月次ミーティングで打ち手を決める(〜10日)
数字がそろったら、30分でよいので幹部と共有する場を設けます。「数字を見る会」ではなく「次の一手を決める会」にすることが、月次決算を続けるコツです。
ポイント
- 最初から完璧を目指さず、まずは「翌月15日」から始めて少しずつ早める
- 提出期限を守った部署を月次ミーティングで紹介するなど、協力してもらえる工夫をする
- 経理担当者1人に任せきりにせず、経営者自身が毎月数字を見る時間を確保する
月次の数字で最初に見るべき3つのポイント
月次の試算表には多くの数字が並びますが、最初は次の3つに絞ると読みやすくなります。
1. 粗利(売上総利益)と粗利率
売上が伸びていても、粗利率が下がっていれば利益は増えません。仕入価格の上昇や値引きの増加は、粗利率の変化に最初に表れます。前年同月と比べ、1ポイント以上動いていたら理由を確認しましょう。
2. 固定費の増減
人件費・家賃・リース料・システム利用料などの固定費は、一度増えると簡単には減りません。毎月の固定費の合計を把握し、粗利で固定費をまかなえているかを確認します。
3. 現預金の残高と3か月先の見通し
利益が出ていても、入金が遅れれば資金は不足します。月末残高に加え、3か月先までの入出金予定を並べた資金繰り表をあわせて見ると、早めの手当てができます。
| 確認項目 | 見るポイント | 動いたときの打ち手の例 |
|---|---|---|
| 粗利率 | 前年同月との差 | 値上げ交渉、仕入先の見直し |
| 固定費 | 毎月の合計と増加理由 | 契約の見直し、採用計画の調整 |
| 現預金 | 3か月先の残高 | 入金条件の交渉、早めの融資相談 |
数字を「次の一手」につなげる読み方の例
たとえば、ある製造業の会社で次のような月次の数字が出たとします。売上は前年同月より伸びているのに、営業利益は減っています。
| 項目 | 前年同月 | 当月 | 差額 |
|---|---|---|---|
| 売上高 | 30百万円 | 33百万円 | 3百万円 |
| 粗利 | 12百万円 | 12百万円 | 0百万円 |
| 粗利率 | 40.0% | 36.4% | ▲3.6ポイント |
| 固定費 | 10百万円 | 10.5百万円 | 0.5百万円 |
| 営業利益 | 2百万円 | 1.5百万円 | ▲0.5百万円 |
この場合、売上が伸びた分の粗利が、原材料の値上がりや値引きで消えていることが分かります。打ち手としては「売上をさらに伸ばす」よりも、「値上げの交渉」や「値引きのルールづくり」のほうが効果的です。月次決算があれば、こうした判断を翌月には下せます。年次決算まで待っていたら、同じ状態が1年近く続いていたかもしれません。
よくあるつまずきと対策
資料がそろわず、毎月締めが遅れる
提出期限を決めていても、営業担当者の経費精算や請求書の発行が遅れることはよくあります。経費精算アプリの導入や、請求書発行を月末までに終えるルールづくりなど、「遅れない仕組み」を先に整えましょう。
数字は出るが、誰も見ていない
レポートを作ることが目的になると、月次決算は続きません。月次ミーティングの最後に「今月やること」を1つ決め、翌月にその結果を確認する流れにすると、数字が経営に生きてきます。
月次決算を続けるための3つの工夫
- 会計ソフトの自動連携を使い、入力作業を減らす
- 部門別や商品別に分けるのは、慣れてから。最初は会社全体で十分
- 毎月同じ様式のレポートを作り、前月・前年同月と比べられるようにする
月次決算は、始めることより続けることのほうが難しい取り組みです。だからこそ、仕組みとして毎月同じ日程・同じ様式で回すことが大切です。
よくある質問
月次決算は、顧問税理士に任せておけばよいのでしょうか?
記帳や試算表の作成を顧問の先生にお願いすること自体は問題ありません。ただし、翌月10日前後に数字がそろうかどうかは、社内の資料提出の早さで決まります。また、数字を読んで次の一手を決めるのは経営者の役割です。作成は任せても、読む時間は社内で確保しましょう。
小さな会社でも、月次決算は必要ですか?
規模が小さい会社ほど、1つの判断が経営に与える影響は大きくなります。まずは売上・粗利・固定費・現預金の4つだけを毎月確認するところから始めれば、負担は大きくありません。
まとめ
- 月次決算は、経営者が判断するための「速報」。早さを優先する
- 締め日と提出期限を決め、4つのステップを毎月同じ日程で回す
- 最初は粗利率・固定費・現預金の3つに絞って数字を見る
「うちの規模でもできるだろうか」「何から始めればよいか分からない」という方は、お気軽にご相談ください。会社の状況に合わせて、無理なく続けられる月次決算の仕組みづくりをお手伝いします。