決算書を受け取っても、「利益がいくらだったか」だけを見て閉じてしまう。そんな経験はないでしょうか。実は決算書には、利益以外にも会社の体力やお金の流れといった、経営に欠かせない情報が詰まっています。
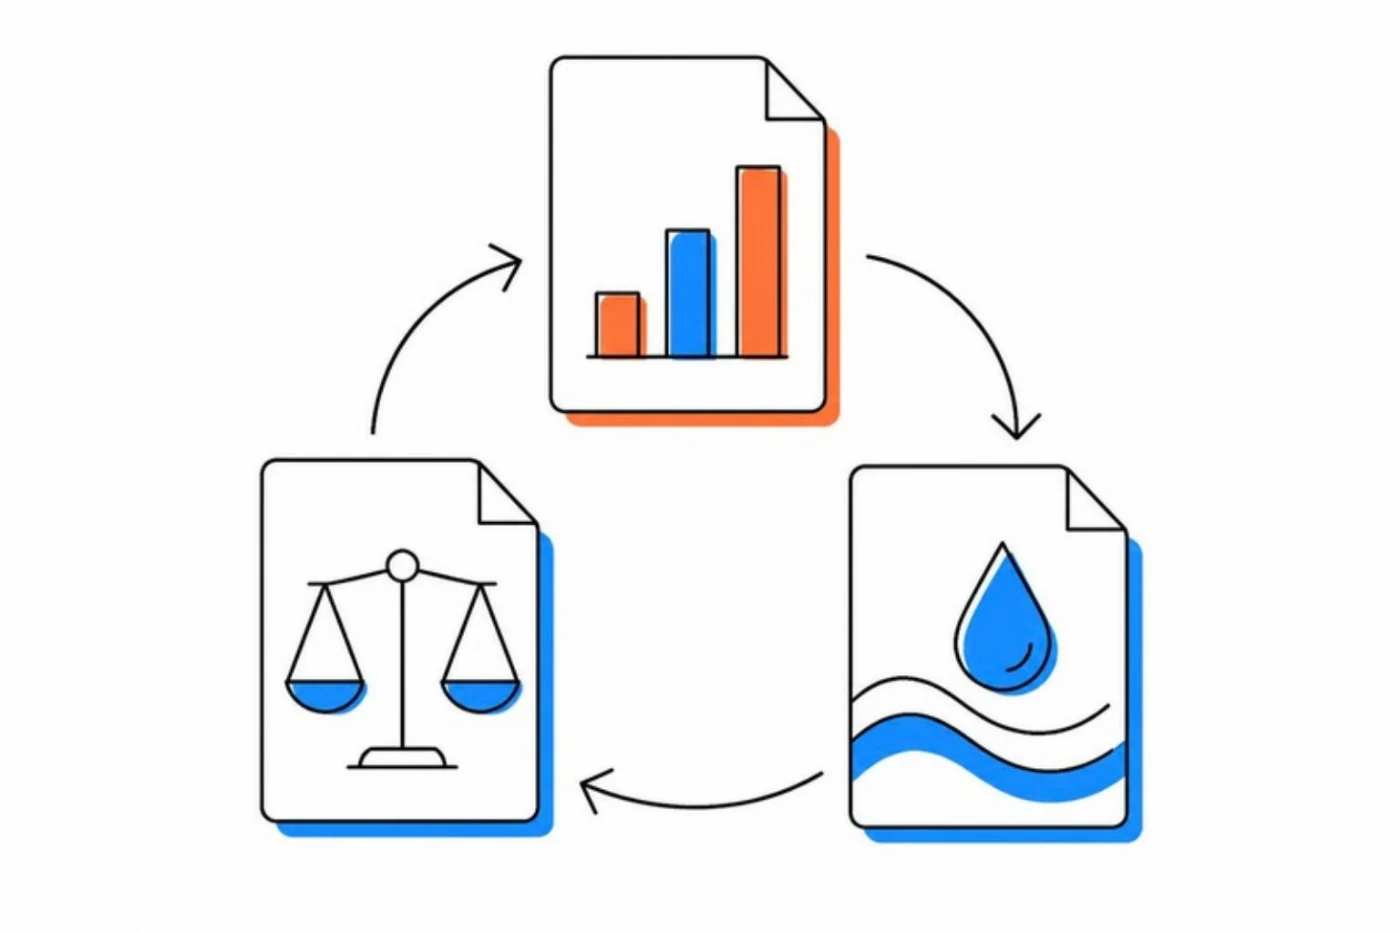
決算書の中心になるのは、損益計算書(PL)・貸借対照表(BS)・キャッシュフロー計算書(CF)の3つの表です。この記事では、それぞれの役割と見方、そして3つの表がどうつながっているのかを解説します。
この記事でわかること
- 3つの表がそれぞれ何を表しているか
- 経営者が最初に見るべき数字
- 3つの表のつながりと、利益とお金がズレる理由
3つの表の役割をひと言でいうと
| 表の名前 | ひと言でいうと | 分かること |
|---|---|---|
| 損益計算書(PL) | 1年間の成績表 | どれだけ売って、どれだけもうけたか |
| 貸借対照表(BS) | 決算日時点の会社の体力 | 何を持っていて、どこからお金を集めたか |
| キャッシュフロー計算書(CF) | 1年間のお金の出入り | 現金がどこから入り、どこへ出ていったか |
PLは「期間」の数字、BSは「時点」の数字です。CFは、PLとBSだけでは見えにくい現金の動きを補う役割を持っています。なお、中小企業ではCFの作成が義務ではないため、決算書に含まれていないこともあります。その場合は、PLとBSから簡易的に作ることができます。
損益計算書(PL):5つの利益を上から読む
PLは、売上高から費用を段階的に差し引き、5つの利益を順に表しています。上から読むと、どこで利益が生まれ、どこで減っているかが分かります。
| 利益 | 計算のしかた | 読み取れること |
|---|---|---|
| 売上総利益(粗利) | 売上高 − 売上原価 | 商品・サービスそのもののもうけ |
| 営業利益 | 粗利 − 販売費及び一般管理費 | 本業でのもうけ |
| 経常利益 | 営業利益 ± 営業外の損益 | 利息なども含めた、ふだんの実力 |
| 税引前当期純利益 | 経常利益 ± 特別な損益 | 一時的な損益を含めた結果 |
| 当期純利益 | 税引前当期純利益 − 法人税等 | 最終的に会社に残るもうけ |
経営者が最初に見るところ
- 粗利率(粗利 ÷ 売上高)が前年より下がっていないか
- 営業利益がプラスか。本業で稼げているかの目安になる
- 支払利息が営業利益に比べて重くなっていないか
貸借対照表(BS):左右で「持ち物」と「お金の出どころ」を見る
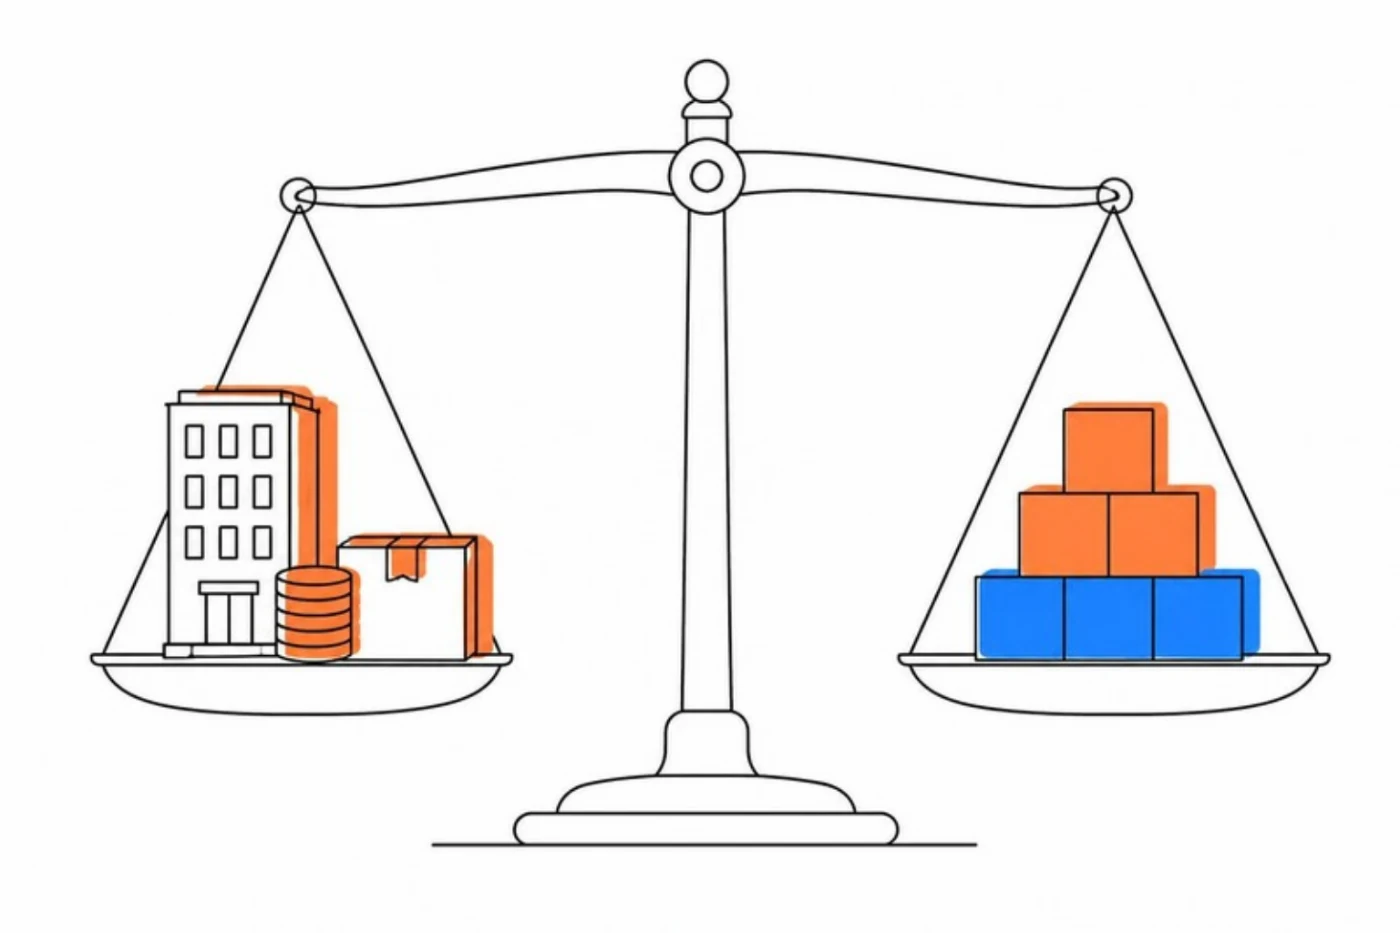
BSは、左側に「資産(会社が持っているもの)」、右側に「負債(返す必要があるお金)」と「純資産(返す必要のないお金)」が並びます。左右の合計は必ず一致します。
| 区分 | 主な中身 | 見るポイント |
|---|---|---|
| 流動資産 | 現預金、売掛金、在庫 | 現預金は月商の何か月分あるか |
| 固定資産 | 建物、機械、ソフトウェア | 稼ぐ力に見合った投資か |
| 流動負債 | 買掛金、短期の借入金 | 1年以内に払うお金が重すぎないか |
| 固定負債 | 長期の借入金 | 返済の計画に無理がないか |
| 純資産 | 資本金、これまでの利益の積み上げ | 自己資本比率はどのくらいか |
BSで特に大切なのが「自己資本比率(純資産 ÷ 総資産)」です。この比率が高いほど、借入に頼らない安定した会社といえます。反対に純資産がマイナス(債務超過)になると、金融機関からの評価は大きく下がります。
キャッシュフロー計算書(CF):お金の流れを3つに分けて見る
CFは、お金の動きを「営業」「投資」「財務」の3つに分けて表します。
- 営業キャッシュフロー:本業でお金を生み出せたか。プラスが基本です
- 投資キャッシュフロー:設備投資などに使ったお金。成長中の会社ではマイナスになるのが普通です
- 財務キャッシュフロー:借入や返済、配当によるお金の動き
理想は、営業キャッシュフローのプラスの範囲で投資と返済をまかなえている状態です。営業キャッシュフローがマイナスなのに借入で穴埋めしている状態が続くと、いずれ資金繰りが苦しくなります。
3つの表はこうつながっている
3つの表はばらばらではなく、互いにつながっています。PLで生まれた当期純利益は、BSの純資産に積み上がります。そして、BSの現預金が1年間でどう増減したかを説明するのがCFです。
たとえば、PLで利益が出ていても、売掛金や在庫が増えていれば、その分だけ現金は手元に残りません。これが「利益は出ているのに、お金がない」と感じる理由です。PLだけを見ていると気づきにくいこのズレも、BSとCFをあわせて見ると理由が分かります。
| PLでは | BS・CFでは | 起きていること |
|---|---|---|
| 利益が出ている | 売掛金が増えている | 代金の回収が遅れ、現金が入っていない |
| 利益が出ている | 在庫が増えている | 仕入れたお金が倉庫で眠っている |
| 利益が出ている | 借入の返済が大きい | 返済は費用にならないため、利益ほど現金が残らない |
よくある質問
3つの表のうち、まずどれから読めばよいですか?
最初は損益計算書で「本業でもうかっているか(営業利益)」を確認し、次に貸借対照表で「現預金がどのくらいあるか」「純資産がプラスか」を確認するのがおすすめです。この2つを押さえるだけでも、会社の状態はかなり見えてきます。
キャッシュフロー計算書がない場合はどうすればよいですか?
前期と当期の貸借対照表を並べ、現預金・売掛金・在庫・借入金がそれぞれいくら増減したかを見るだけでも、お金の流れの大まかな傾向はつかめます。慣れてきたら、簡易的なキャッシュフロー計算書を作ってみましょう。
自己資本比率は、どのくらいあれば安心ですか?
業種によって異なりますが、中小企業では20〜30%程度を一つの目安にすることが多いです。まずは純資産をマイナスにしないこと、そして毎年の利益を積み上げて少しずつ比率を高めていくことが大切です。
決算書は毎年どのように見比べればよいですか?
1期分だけを見るより、3期分を横に並べて見ると変化が分かりやすくなります。売上・粗利率・営業利益・現預金・借入金の5つを毎年同じ表にまとめておくと、会社の流れが一目で分かり、金融機関への説明にも役立ちます。
まとめ
- PLは1年の成績表、BSは会社の体力、CFはお金の流れを表す
- PLは粗利率と営業利益、BSは現預金と自己資本比率から見る
- 利益と現金のズレは、BSとCFをあわせて見ると理由が分かる
決算書を「税務のための書類」から「経営の判断材料」に変えることで、次の一手が見えてきます。自社の決算書の読み方を一緒に確認したい方は、お気軽にご相談ください。